
الهند بين أزمة النظام الإمبريالي وأعباء الطبقات الحاكمة...
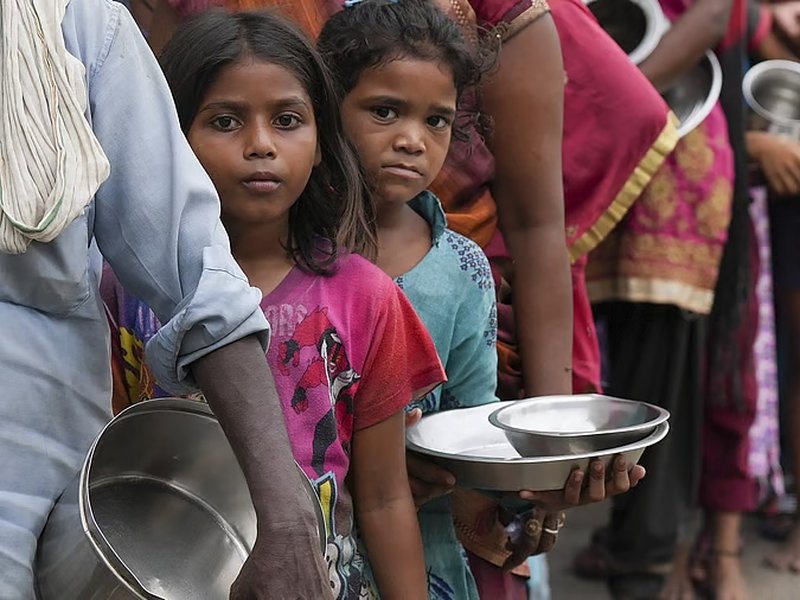
تُقدّم مادة «طبقات الهند الحاكمة والأزمة العالمية» المنشورة في Monthly Review تحليلاً طبقيّاً وتاريخيّاً للأزمة الاقتصادية الراهنة في الهند، بوصفها جزءاً من أزمة أوسع للنظام الإمبريالي العالمي. وهي لا تنظر إلى مشكلات الهند بوصفها نتاجاً عرضياً لسياسات حكومية معينة، أو نتيجة لقلة الموارد، أو تأخر النمو فحسب، بل تربطها بطبيعة الاقتصاد السياسي الهندي التاريخية، وبتركيبة الطبقات الحاكمة ومصالحها المتشابكة مع رأس المال الإمبريالي، وخصوصاً الأمريكي. وبهذا المعنى، فإن الأزمة الهندية ليست أزمة «إدارة» فقط، بل أزمة علاقات إنتاج وتحالفات طبقية.
تبدأ المادة من تفكيك الخطاب السائد عن صعود الهند إلى موقع القوة العالمية. فقد روجت النخبة الهندية لفكرة، أن بلادها أصبحت أسرع الاقتصادات الكبرى نمواً، وأنها مرشحة لأن تكون ثالث أكبر اقتصاد في العالم، وأنها ستتحول إلى «دولة متقدمة» بحلول عام 2047. لكن هذه الصورة بدأت تتصدع مع تصاعد الأزمة العالمية، ثم انهارت بصورة أسرع مع عودة دونالد ترامب إلى السلطة، وسياساته التي تستهدف فرض السيطرة الأمريكية على النظام الاستراتيجي العالمي والأسواق والموارد. وتلاحظ المادة، أن السلطات الهندية لم تجرؤ على الرد على التهديدات الأمريكية، بل اكتفت بإعلان الأمل في التوصل إلى اتفاق، ثم وقّعت في فبراير 2026 «إطاراً» لاتفاق تجاري تضمّن تنازلات هندية أحادية الجانب، تُوصف في المقال بأنها استسلام، وتمهيد لتنازلات أوسع.
القوى الطفيلية في الزراعة
ترى المادة، أن ضعف الهند ليس وليد اللحظة. فبعد الاستقلال عام 1947 لم يحدث انقطاع ثوري في علاقات الإنتاج، بل استمرت عناصر الاستمرارية، ومنها: طابع الطبقة الرأسمالية الهندية الكبيرة التي تشكلت في ظل الحكم البريطاني بطابع تجاري ضيق أكثر منه صناعياً شاملاً. وقد عجزت هذه الطبقة عن توسيع السوق الداخلية عبر إزالة القوى الطفيلية في الزراعة، وعن تطوير قدرة تكنولوجية مستقلة. وظل قطاع كبير من الفائض يُستنزف في الزراعة، وتظل العلاقات الاجتماعية الهرمية، بما فيها نظام الطبقات، عائقاً أمام دينامية اجتماعية واسعة. ونتيجة لذلك، ظل الاقتصاد الهندي يعاني ضعفاً بنيوياً في الطلب، وهو ضعف لم تحلّه «الثورة الخضراء» إلا جزئياً، ولم تعالجه النيوليبرالية بعد 1991، بل عمّقت بعض تناقضاته.
وتشرح المادة، أن طفرة 2003–2008 لم تكن «طبيعية جديدة» للنمو السريع، بل فترة استثنائية غذّتها تدفقات مالية عالمية ضخمة، وصادرات خدمات معلوماتية، وسياسات تحفيز عالمية، وتحويلات مالية وهبات حكومية للقطاع الخاص، وطفرة عقارية وائتمانية. وقد أتاحت هذه الفترة مؤقتاً توسيعاً في تشغيل المصانع والبناء، وتحسناً نسبياً في الأجور والطلب. لكنها كانت هشّة، لأنها اعتمدت على تدفقات خارجية، وعلى مضاربات مالية. وعندما انفجرت الأزمة المالية العالمية عام 2008، تأثرت الهند عبر التجارة والتمويل والثقة، ثم فُرضت عليها سياسات تقشف بعد أن طُلب منها في البداية تحفيز اقتصادي. ومنذ 2011 تراجع الاستثمار الخاص، ولم يتعافَ، وهو ما دفع كبار الرأسماليين إلى دعم مودي وحزب بهاراتيا جاناتا عام 2014 بحثاً عن «إحياء النمو» عبر مزيد من التحرير والخصخصة وتسهيل الاستيلاء على الأراضي وقمع العمال.
وتُبيّن المادة، أن الحكومة الهندية، رغم تحقيق أرباح قياسية للشركات بفعل خفض الضرائب وتراجع الأجور، لم تنجح في إعادة إنعاش الاستثمار الإنتاجي، لأن المشكلة الأساسية هي ضعف الطلب. فالاتجاه السائد هو تعظيم الثروة بوسائل أخرى، منها: الاستيلاء على أراضي الفلاحين، وتوسيع التعدين، وتغيير قوانين البيئة، مما يزيد الثروة في قطب، والفقر في قطب آخر، ويعمّق مشكلة الطلب. وتشير المادة إلى أن حصة أعلى 1% من الدخل في الهند بلغت مستويات تاريخية، وأن «طبقة الاستهلاك» الضيقة هي التي توجّه بنية الإنتاج نحو السلع الكمالية والكثيفة رأس المال والمستوردة، بينما تتراجع صناعة السلع الأساسية، مثل: النسيج والملابس والجلود. وهكذا لا يحدث تحول هيكلي حقيقي، بل «تراجع هيكلي» في الإنتاجية، مع عودة العمالة إلى قطاعات منخفضة الإنتاجية، بما فيها الزراعة.
نظام التمويل الدولي
تخصّص المادة جزءاً مهماً لتحليل «نظام التمويل الدولي» الذي يخضع له الاقتصاد الهندي. فالهند تعاني عجزاً تجارياً مزمناً، تعوّضه جزئياً بفوائض غير منظورة من تصدير البرمجيات والخدمات، لكنها تحتاج دائماً إلى تدفقات رأس مال أجنبي لتغطية عجز الحساب الجاري. وعندما يتجاوز العجز حدوداً منخفضة، تبدأ وكالات التصنيف الائتماني في التحذير، ويبدأ المستثمرون الأجانب في الانسحاب. لذلك تضطر السلطات إلى كبح الطلب الداخلي ورفع الفائدة، أو خفض الإنفاق الحكومي. ثم تتدفق رؤوس الأموال بما يفوق الحاجة، فتضطر البنوك المركزية إلى شرائها، وبناء احتياطيات أجنبية ضخمة. لكن هذه الاحتياطيات، كما تقول المادة: ليست ملكاً صافياً للهند، بل هي في جوهرها التزامات تجاه الأجانب، وقد تخرج سريعاً. كما أن استثمارها في أصول آمنة منخفضة العائد، مقابل عوائد مرتفعة لرأس المال الأجنبي في الهند، يفرض نزيفاً صافياً على الاقتصاد الهندي.
والنتيجة، أن السياسة الاقتصادية الهندية تصبح مقيّدة بإرادة رأس المال الدولي. فخيار فرض ضرائب أعلى على الشركات والأثرياء، أو زيادة العجز المالي لتمويل الاستثمار، مرفوض من المستثمرين الأجانب والشركات الكبرى. ويبقى الخيار المطروح هو: خفض الإنفاق الاجتماعي، ورفع أسعار الطاقة، أي تحميل الأعباء للعمال والفلاحين والطبقة الوسطى. وتصف المادة هذا النظام بأنه يعمل وكأنه «بديهي» و«تلقائي»، بينما هو في الحقيقة يحتاج إلى تدخل مستمر من رأس المال الدولي بالتعاون مع الطبقات الحاكمة الهندية.
الذكاء الصناعي
أما في الأزمة الراهنة، فقد تعرضت الصادرات الهندية للركود، وتهددت فوائض الخدمات بسبب الذكاء الاصطناعي، وانهار صافي تدفقات رأس المال من 89 مليار دولار إلى 17 ثم إلى 2 مليار دولار في ثلاث سنوات. ويعاني الفلاحون من تدهور الإنتاج الزراعي، وارتفاع المديونية، وانخفاض الأسعار، وتآكل الأسمدة، وتهديد اتفاق التجارة الأمريكي بفتح السوق الهندية للمنتجات الأمريكية. ويعاني العمال من أجور حقيقية راكدة، أو متراجعة، ومن تفكيك ضمانات العمل والضمان الاجتماعي، ومن تحويل العمل إلى عقود هشة. وتتراجع فرص الطبقة الوسطى مع تباطؤ توظيف الخريجين، وتهديد الذكاء الاصطناعي لوظائف البرمجيات.
وتختم المادة، أن كبار الرأسماليين الهنود، مثل: مجموعات تاتا وأمباني وأداني، ربطوا مصالحهم بالإمبريالية الأمريكية، عبر الاستثمار في مراكز البيانات والذكاء الاصطناعي والطاقة والتجارة، بينما تتحمل الجماهير الهندية الأعباء البيئية والاجتماعية. وتصف اتفاق فبراير 2026 بأنه ليس اتفاقاً تجارياً متكافئاً، بل وثيقة إخضاع، تفتح السوق الهندية، وتُلزم الهند بشراء 500 مليار دولار من السلع الأمريكية. وترى المادة أن الخروج من الأزمة يتطلب تغييراً في علاقات الإنتاج والتحالفات الطبقية، لا مجرد تعديل سياسات داخل النظام القائم.
المرجع: Research Unit for Political Economy (RUPE), “India’s Ruling Classes and the Global Crisis,” Monthly Review, Vol. 78, No. 04 (September 2026).